
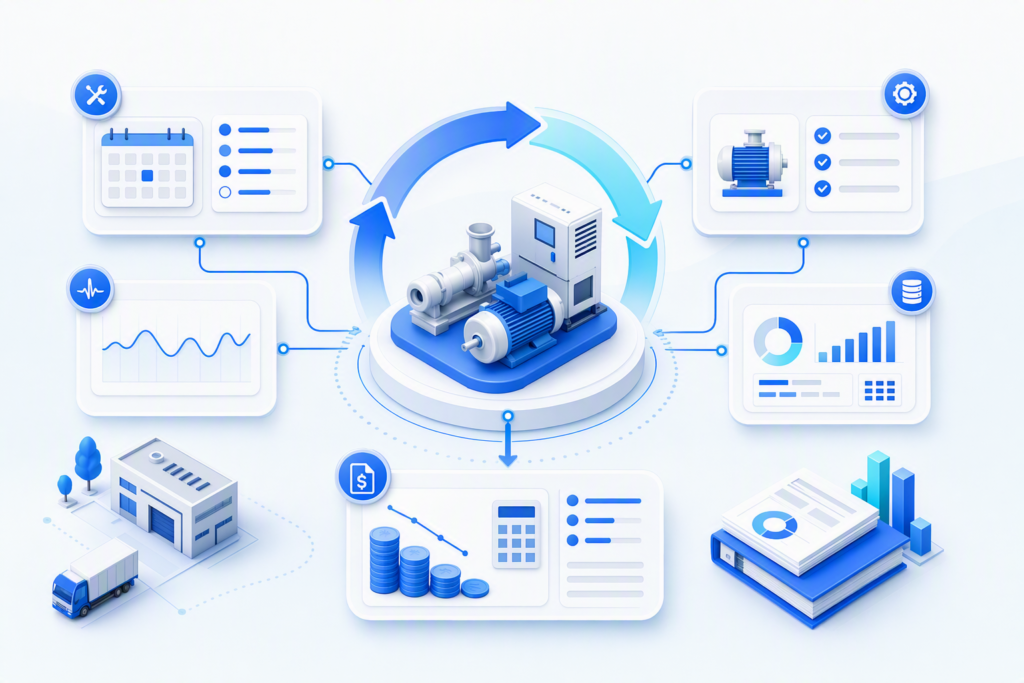
وقتی نگهداری داراییها جدا از ثبت مالی انجام شود، نتیجه معمولاً دو مشکل همزمان است: خرابی ناگهانی تجهیزات و ثبت نادرست استهلاک. در عمل، این دو خطا فقط یک مسئله حسابداری یا فنی نیستند؛ روی توقف عملیات، هزینه تعمیرات، برنامهریزی بودجه و حتی تصمیم برای جایگزینی دارایی اثر میگذارند. راهحل، دیدن دارایی بهعنوان یک فرایند پیوسته است: از خرید و بهرهبرداری تا نگهداری، استهلاک و خروج از چرخه.
در این مقاله، به زبان ساده بررسی میکنیم که چرخه عمر دارایی چیست، برنامه نگهداری چه نقشی دارد، استهلاک چگونه باید به ثبت مالی برسد و چرا اتصال این بخشها در یک سیستم یکپارچه برای مدیر دارایی، مدیر مالی و مدیر عملیات مهم است.
چرخه عمر دارایی یعنی چه و چرا مهم است؟
چرخه عمر دارایی یعنی مسیری که یک دارایی از زمان خرید تا زمان اسقاط، فروش یا خروج از خدمت طی میکند. این مسیر معمولاً فقط به «داشتن یک تجهیز» محدود نمیشود؛ بلکه شامل نصب، بهرهبرداری، سرویس، تعمیر، بازبینی، ثبت هزینهها و در نهایت تصمیم برای جایگزینی است.
اگر این چرخه درست مدیریت نشود، چند اتفاق رایج رخ میدهد: داراییای که باید سرویس دورهای میشد دیر سرویس میشود، هزینه تعمیرات از کنترل خارج میشود، و اطلاعات مالی دارایی با وضعیت واقعی آن همخوانی ندارد. به همین دلیل، نگهداری و حسابداری دارایی نباید دو جزیره جدا باشند.
برنامه نگهداری دارایی چه کمکی میکند؟
برنامه نگهداری یعنی مجموعهای از کارهای از پیش تعریفشده برای جلوگیری از خرابی یا کاهش اثر آن. این برنامه میتواند شامل بازدید دورهای، سرویس پیشگیرانه، تعویض قطعات مصرفی، ثبت خرابیها و پیگیری وضعیت هر دارایی باشد. هدف اصلی، واکنش بعد از خرابی نیست؛ هدف این است که خرابی تا حد امکان پیشبینی و کنترل شود.
در سازمانهایی که داراییهای فیزیکی نقش اصلی دارند، نبود برنامه نگهداری معمولاً به تعمیرات اضطراری، توقف خط، فشار روی تیم فنی و هزینههای پیشبینینشده منجر میشود. وقتی برنامه نگهداری با اطلاعات دارایی، تاریخچه تعمیرات و وضعیت بهرهبرداری همراه باشد، تصمیمگیری درباره سرویس، تعویض یا ادامه استفاده دقیقتر میشود.
چه اطلاعاتی باید در برنامه نگهداری ثبت شود؟
- شناسه و مشخصات دارایی
- محل استقرار و واحد بهرهبردار
- تاریخچه خرابی و تعمیرات
- زمانبندی سرویسهای دورهای
- قطعات و هزینههای مصرفشده
- وضعیت فعلی دارایی و اولویت رسیدگی
این اطلاعات فقط برای تیم فنی مفید نیستند. مدیر مالی هم با دیدن الگوی هزینهها بهتر میتواند تشخیص دهد که یک دارایی هنوز اقتصادی است یا باید برای جایگزینی آن برنامهریزی شود.
استهلاک و ثبت مالی؛ فقط یک ثبت حسابداری نیست
استهلاک، کاهش تدریجی ارزش دفتری دارایی در طول زمان است. این کاهش معمولاً بهخاطر استفاده، فرسودگی یا گذر زمان رخ میدهد و باید بهصورت منظم در حسابها ثبت شود. اما نکته مهم این است که استهلاک فقط یک عدد حسابداری نیست؛ اگر با وضعیت واقعی دارایی هماهنگ نباشد، تصویر مالی سازمان را مخدوش میکند.
برای مثال، اگر یک تجهیز بهدلیل استفاده سنگین زودتر از انتظار دچار افت کارایی شود، صرف ثبت عددی استهلاک بدون توجه به وضعیت عملیاتی آن کافی نیست. از طرف دیگر، اگر ثبت مالی بهموقع انجام نشود، بهای تمامشده و گزارشهای مدیریتی هم دقت لازم را نخواهند داشت.
در این نقطه، اتصال نگهداری داراییها با ماژول حسابداری برای ثبت مالی استهلاک اهمیت پیدا میکند. وقتی اطلاعات دارایی، عمر مفید، هزینههای مرتبط و ثبتهای مالی در یک جریان هماهنگ باشند، خطای انسانی کمتر میشود و گزارشها قابل اتکاتر خواهند بود.
کدام خطاها در ثبت استهلاک رایجترند؟
- ثبت نکردن بهموقع استهلاک دورهای
- استفاده از عمر مفید نامتناسب با واقعیت دارایی
- تفکیک نکردن هزینه تعمیر از هزینه سرمایهای
- نادیده گرفتن تغییرات وضعیت دارایی در طول زمان
- عدم هماهنگی بین واحد فنی و مالی
این خطاها معمولاً زمانی بیشتر میشوند که اطلاعات دارایی در فایلهای جداگانه، فرمهای دستی یا چند سیستم پراکنده نگهداری شود.
ارتباط نگهداری داراییها با عملیات روزانه چیست؟
نگهداری داراییها فقط برای کاهش خرابی نیست؛ مستقیماً روی عملیات اثر میگذارد. اگر یک دستگاه کلیدی از کار بیفتد، ممکن است تولید، خدمات، توزیع یا حتی پاسخگویی به مشتری مختل شود. به همین دلیل، مدیر عملیات و مدیر نگهداری باید وضعیت دارایی را بهصورت مشترک ببینند.
وقتی اطلاعات خرابی، سرویس و هزینهها در کنار هم قرار میگیرند، سازمان میتواند تشخیص دهد کدام داراییها باید در اولویت نگهداری باشند، کدامها هزینهبر شدهاند و کدامها به پایان عمر اقتصادی نزدیک شدهاند. این نگاه، تصمیمگیری را از حالت واکنشی به حالت برنامهریزیشده تبدیل میکند.
در چنین ساختاری، ماژول مدیریت دارایی چارچوب میتواند به ثبت یکپارچه مشخصات دارایی، وضعیت بهرهبرداری، تاریخچه نگهداری و ارتباط آن با فرایندهای مالی کمک کند. این یکپارچگی برای سازمانهایی که چندین دارایی عملیاتی دارند، بهخصوص در کنترل هزینه و پیگیری وضعیت هر تجهیز، مفید است.
چطور نگهداری و استهلاک را به هم وصل کنیم؟
بهترین روش این است که دارایی از ابتدا با یک شناسه مشخص وارد چرخه شود و تمام رویدادهای مهم آن زیر همان شناسه ثبت شوند: خرید، نصب، سرویس، خرابی، تعمیر، توقف، بهبود، و در نهایت اسقاط یا خروج از خدمت. در این حالت، تیم فنی و مالی هر دو به یک منبع اطلاعاتی مشترک تکیه میکنند.
برای اتصال درست این دو بخش، چند اصل ساده اما مهم وجود دارد:
- تعریف دقیق طبقه دارایی و عمر مفید آن
- ثبت منظم سرویسها و خرابیها
- تفکیک هزینه نگهداری جاری از هزینههای سرمایهای
- هماهنگی بین زمانبندی نگهداری و دورههای مالی
- بازبینی دورهای ارزش و وضعیت دارایی
اگر این اصول رعایت شوند، استهلاک فقط یک ثبت پایان ماه نخواهد بود؛ بلکه بخشی از تصویر واقعی دارایی در سازمان میشود.
گزارشگیری چه نقشی در تصمیمگیری دارد؟
بدون گزارشگیری شفاف، نگهداری و استهلاک هر دو به دادههایی پراکنده تبدیل میشوند که تصمیمسازی را سخت میکنند. مدیر مالی باید بداند کدام داراییها بیشترین هزینه را ایجاد کردهاند، مدیر نگهداری باید ببیند کدام تجهیزات بیشترین خرابی را داشتهاند، و مدیر عملیات باید اثر این وضعیت را بر بهرهوری بسنجد.
به همین دلیل، گزارشهای یکپارچه باید بتوانند تصویر مشترکی از هزینه نگهداری، استهلاک ثبتشده، توقفها و وضعیت هر دارایی ارائه دهند. برای همین است که گزارشگیری شفاف مالی در ERP فقط یک قابلیت مالی نیست؛ این شفافیت به تصمیمهای عملیاتی هم کمک میکند و فاصله بین تیم فنی و مالی را کمتر میکند.
اشتباهات رایج در مدیریت نگهداری داراییها
بعضی سازمانها هنوز نگهداری را فقط بهعنوان «رفع خرابی» میبینند. این نگاه باعث میشود سرویس پیشگیرانه جدی گرفته نشود و هزینهها بهجای کنترل، انباشته شوند. اشتباه رایج دیگر این است که اطلاعات دارایی فقط در حسابداری یا فقط در واحد فنی نگهداری میشود؛ در نتیجه، هیچکس تصویر کامل ندارد.
اشتباه سوم، ثبت نکردن درست هزینههاست. همه هزینههای مرتبط با دارایی یکسان نیستند. بعضی هزینهها جاریاند و بعضی میتوانند ماهیت سرمایهای داشته باشند. اگر این تفکیک درست انجام نشود، هم گزارش مالی آسیب میبیند و هم تحلیل اقتصادی دارایی.
چه زمانی باید به فکر جایگزینی دارایی بود؟
وقتی هزینه نگهداری یک دارایی بهطور پیوسته بالا میرود، خرابیها بیشتر میشوند یا توقفهای عملیاتی اثر جدی پیدا میکنند، وقت آن است که فقط به تعمیر فکر نکنید. در این مرحله، مقایسه هزینه نگهداری با ارزش و کارایی باقیمانده دارایی اهمیت پیدا میکند.
این تصمیم معمولاً با همکاری سه واحد گرفته میشود: نگهداری، مالی و عملیات. تیم نگهداری وضعیت فنی را میسنجد، مالی اثر هزینهای را بررسی میکند و عملیات اثر آن بر خدمترسانی یا تولید را میبیند. نتیجه این همکاری، تصمیمی دقیقتر درباره ادامه استفاده، تعمیر اساسی یا جایگزینی است.
جمعبندی
نگهداری داراییها زمانی ارزش واقعی خود را نشان میدهد که از یک کار صرفاً فنی به یک فرایند مشترک بین عملیات و مالی تبدیل شود. چرخه عمر دارایی، برنامه نگهداری، استهلاک و ثبت مالی باید در کنار هم دیده شوند تا هم خرابی ناگهانی کمتر شود و هم گزارشهای مالی دقیقتر باشند.
اگر میخواهید این ارتباط را در عمل سادهتر کنید، بررسی یک راهکار یکپارچه برای مدیریت دارایی و ثبت مالی میتواند نقطه شروع خوبی باشد. برای آشنایی بیشتر با امکانات چارچوب و دیدن اینکه این فرایندها چگونه در یک سیستم واحد کنار هم قرار میگیرند، میتوانید درخواست دمو ثبت کنید.


