










وقتی فروش اعتباری بدون قاعده اجرا شود، دیر یا زود به بدهیهای معوق، اختلاف بین فروش و مالی، و تصمیمهای سلیقهای میرسید. راهحل، فقط بررسی اولیه مشتری نیست؛ باید از قبل مشخص باشد اعتبارسنجی و توقف فروش اعتباری در چه شرایطی فعال میشود، چه کسی اجازه استثنا دارد و سفارش در چه نقطهای باید متوقف شود.
اگر این قواعد روشن نباشند، یک مشتری ممکن است با وجود هشدارهای مالی همچنان سفارش بگیرد و بعداً وصول آن دشوار شود. در مقابل، اگر توقف فروش بیش از حد سختگیرانه باشد، فرصت فروش سالم هم از دست میرود. هدف این مقاله همین تعادل است: حفظ جریان فروش، بدون نادیده گرفتن ریسک اعتباری.
اعتبارسنجی و توقف فروش اعتباری یعنی چه؟
اعتبارسنجی یعنی بررسی اینکه مشتری تا چه حد توان و سابقه مناسب برای خرید اعتباری دارد. توقف فروش اعتباری یا credit hold هم یعنی متوقف کردن ثبت یا ادامه سفارش تا زمانی که وضعیت مشتری دوباره بررسی شود یا یک مجوز مشخص صادر شود.
این توقف معمولاً بهمعنای «رد دائمی» نیست. در بسیاری از کسبوکارها، سفارش فقط تا زمان رفع یک شرط متوقف میشود؛ مثلاً وقتی سقف اعتبار پر شده، بدهی معوق وجود دارد، اسناد لازم کامل نیست یا سفارش از حد مجاز بالاتر رفته است.
چه زمانی باید سفارش را متوقف کنیم؟
پاسخ کوتاه این است: هر وقت ادامه سفارش، ریسک وصول را از سطح قابلقبول بالاتر ببرد. اما برای اجرا، این تصمیم باید به چند نشانه مشخص تکیه کند، نه برداشت شخصی کارشناس فروش.
نشانههای رایج برای توقف سفارش
- عبور مشتری از سقف اعتبار تعیینشده
- وجود بدهی سررسید گذشته یا معوق
- تغییر ناگهانی در الگوی خرید یا حجم سفارش
- نامشخص بودن وضعیت تایید مالی برای یک سفارش خاص
- نقص در مدارک، ضمانت یا شرایط توافقشده
- تکرار تاخیر در پرداخت در سفارشهای قبلی
نکته مهم این است که توقف سفارش باید بر اساس قاعده انجام شود، نه صرفاً احساس خطر. اگر هر کارشناس فروش بتواند بهتنهایی تصمیم بگیرد، هم خطای انسانی بالا میرود و هم احتمال نارضایتی مشتری بیشتر میشود.
قواعد استثنا را از قبل تعریف کنید
بخشی از مدیریت فروش اعتباری، تعریف استثناهاست. بسیاری از سازمانها در عمل با مشتریان کلیدی، سفارشهای فوری یا شرایط خاص روبهرو میشوند و اگر مسیر استثنا مشخص نباشد، تصمیمها بهصورت موردی و ناهماهنگ گرفته میشود.
قواعد استثنا باید روشن کنند چه چیزی قابلقبول است، چه چیزی نیست و چه کسی اختیار تایید دارد. برای مثال، ممکن است یک سفارش فقط با تایید مدیر مالی یا مدیر فروش از حالت توقف خارج شود. یا شاید برای مشتریان خاص، توقف فقط در صورت عبور از یک آستانه مشخص اعمال شود.
استثناها نباید جایگزین کنترل شوند
استثنا یعنی خروج کنترلشده از قاعده، نه حذف قاعده. اگر استثناها زیاد و بیضابطه شوند، عملاً credit hold بیاثر میشود. بهتر است هر استثنا ثبت شود تا بعداً بتوانید ببینید کدام نوع تصمیمها بیشترین ریسک را ایجاد کردهاند.
فرایند تایید فروش اعتباری چگونه باید کار کند؟
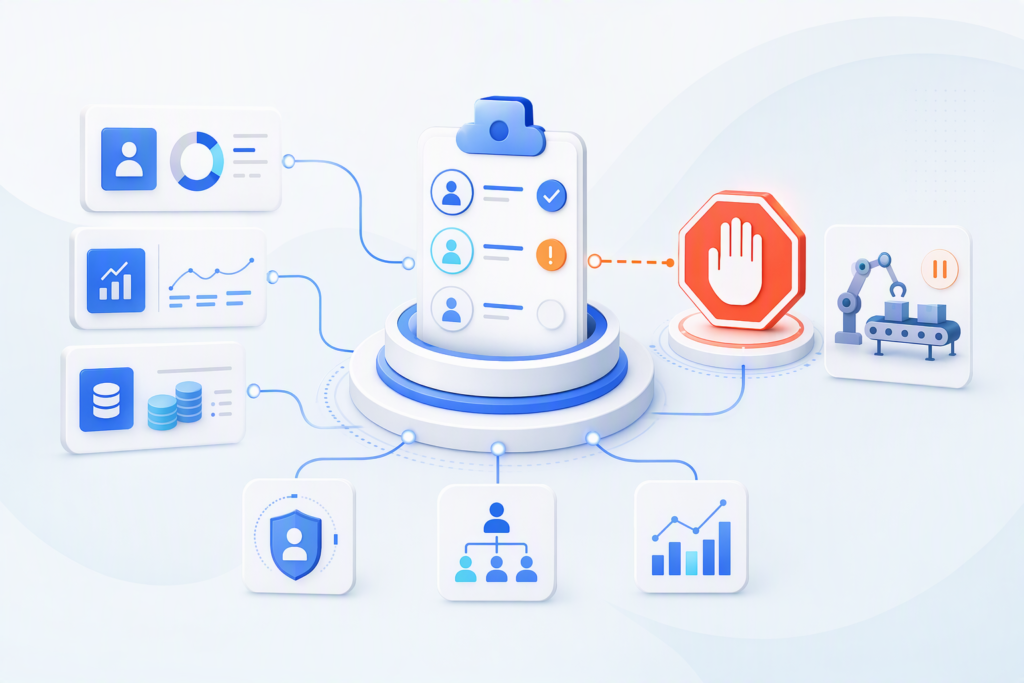
فرایند تایید فروش اعتباری زمانی مؤثر است که هم برای فروش قابلفهم باشد و هم برای مالی قابلاتکا. این فرایند معمولاً باید از یک مسیر مشخص عبور کند: درخواست فروش، بررسی وضعیت اعتباری، اعمال یا رفع توقف، و در نهایت تایید نهایی سفارش.
اگر این مسیر شفاف نباشد، سفارشها بین واحدها معطل میمانند. نتیجه آن، هم کندی فروش است و هم فشار غیرضروری روی تیم مالی. بنابراین بهتر است نقشها از قبل تعریف شوند: چه کسی درخواست را ثبت میکند، چه کسی وضعیت اعتباری را میسنجد، و چه کسی مجاز به تایید استثناست.
یک جریان ساده و قابل اجرا
- ثبت سفارش توسط فروش
- بررسی وضعیت اعتبار مشتری
- اعمال خودکار یا دستی credit hold در صورت نیاز
- اعلام دلیل توقف به افراد مسئول
- بررسی استثنا یا اصلاح وضعیت
- تایید نهایی یا رد سفارش
این جریان وقتی بهتر عمل میکند که همه مراحل در یک سیستم واحد ثبت شوند. در غیر این صورت، بخشی از تصمیمها در پیامها و تماسها میماند و بعداً پیگیری آن دشوار میشود.
چه کسی باید تصمیم توقف را بگیرد؟
بهتر است تصمیم توقف فقط در اختیار فروش نباشد و فقط به مالی هم محدود نشود. فروش، نیاز بازار و اهمیت مشتری را میبیند؛ مالی، ریسک وصول و تعهدات را. تصمیم درست معمولاً از ترکیب این دو نگاه به دست میآید.
در عمل، فروش میتواند سفارش را ثبت کند، اما توقف یا رفع توقف باید بر اساس یک سیاست مشترک و قابلردیابی انجام شود. اگر اختیارها مبهم باشند، یا فروش بیش از حد خوشبین میشود یا مالی بیش از حد محافظهکار.
اشتباهات رایج در توقف فروش اعتباری
یکی از اشتباهات رایج این است که توقف فقط برای مشتریان بدحساب اعمال میشود. در حالی که گاهی مشتری خوشحساب هم به دلیل عبور از سقف، تغییر شرایط یا ناقص بودن تاییدها باید موقتاً متوقف شود.
اشتباه دیگر، نداشتن دلیل ثبتشده برای توقف است. وقتی دلیل مشخص نباشد، تیم فروش نمیداند چه چیزی را باید اصلاح کند و مشتری هم پاسخ شفاف دریافت نمیکند. این ابهام، هم زمان را تلف میکند و هم اعتماد را کاهش میدهد.
اشتباه سوم، نداشتن بازبینی دورهای است. حتی قواعد خوب هم اگر هر چند وقت یکبار بازنگری نشوند، با تغییر رفتار مشتریان یا سیاستهای داخلی از کار میافتند.
چطور بین سرعت فروش و کنترل ریسک تعادل ایجاد کنیم؟
تعادل زمانی شکل میگیرد که توقف فروش اعتباری بهجای یک مانع مبهم، به یک کنترل روشن تبدیل شود. یعنی فروش بداند چه زمانی سفارش متوقف میشود، چه زمانی میتواند درخواست استثنا بدهد و چه زمانی باید مشتری را برای اصلاح وضعیت به مالی ارجاع دهد.
از طرف دیگر، مالی هم باید بداند کدام توقفها واقعاً حیاتیاند و کدامها صرفاً نیاز به بررسی سریع دارند. این تفکیک کمک میکند سفارشهای کمریسک بیدلیل معطل نشوند و تمرکز تیم مالی روی موارد مهم باقی بماند.
نقش سیستم فروش در اجرای credit hold
اجرای دستی این فرایند در حجم بالای سفارشها معمولاً سخت و خطاپذیر است. به همین دلیل، بسیاری از کسبوکارها از ماژول مدیریت فروش برای ثبت، بررسی و هدایت سفارشها استفاده میکنند تا وضعیت مشتری و محدودیتهای اعتباری در همان مسیر فروش دیده شود.
اگر فروش حضوری یا لحظهای هم دارید، اتصال فرایند تصمیمگیری به سیستم پایانه فروش (POS) ; قدرت مدیریت فروش در لحظه میتواند کمک کند تا توقف یا تایید، همانجا و بدون اتکا به پیگیریهای پراکنده انجام شود.
در سازمانهایی که ساختار فروش پیچیدهتری دارند، آشنایی با فصل نهم: سیستم فروش ERP یا ماژول فروش هم میتواند دید بهتری درباره جایگاه کنترل اعتبار در کل فرایند فروش بدهد.
چه دادههایی برای تصمیم بهتر لازم است؟
برای تصمیمگیری دقیق، فقط یک امتیاز کلی کافی نیست. بهتر است وضعیت بدهیهای سررسید گذشته، سقف اعتبار، سابقه تاییدهای قبلی، تعداد استثناهای ثبتشده و دلیل آخرین توقف در دسترس باشد. این اطلاعات کمک میکند تصمیمها از حالت سلیقهای خارج شوند.
همچنین بهتر است دلیل توقف برای تیم فروش و مالی قابلفهم باشد. عباراتی مثل «نیاز به بررسی» کافی نیستند. دلیل باید عملی باشد؛ مثلاً «عبور از سقف اعتبار»، «وجود بدهی معوق» یا «نیاز به تایید مدیر مالی».
جمعبندی: توقف درست، فروش را ضعیف نمیکند
اعتبارسنجی و توقف فروش اعتباری اگر درست طراحی شود، مانع فروش نیست؛ محافظ جریان سالم فروش است. کسبوکاری که قواعد توقف، استثنا و تایید را از قبل مشخص کرده باشد، هم ریسک وصول را بهتر کنترل میکند و هم تصمیمهای سریعتر و منسجمتری میگیرد.
اگر میخواهید این فرایند را در فروش خود شفافتر کنید، میتوانید قابلیتهای مرتبط در چارچوب را بررسی کنید یا برای آشنایی بیشتر و درخواست دمو اقدام کنید.